PT BRI Multifinance Indonesia atau BRI Finance menyatakan masih melihat ruang pertumbuhan pada segmen pembiayaan produktif, seiring meningkatnya kebutuhan pelaku usaha untuk ekspansi dan penguatan kapasitas operasional. Namun, perusahaan menegaskan pengembangan segmen ini dilakukan secara selektif dengan tetap menjaga kualitas portofolio.
Corporate Secretary BRI Finance, Aditia Fakhri Ramadhani, mengatakan pertumbuhan pembiayaan harus diimbangi dengan kemampuan mengelola risiko sejak awal proses penyaluran. Perusahaan pun memperkuat proses underwriting, memantau kualitas portofolio secara berkala, dan menyesuaikan penyaluran dengan profil risiko serta prospek usaha debitur.
Baca juga:
“Pertumbuhan pembiayaan bagi kami bukan semata mengenai peningkatan penyaluran, tetapi juga memastikan pembiayaan tersebut memiliki kualitas yang baik,” ujar Dhani, seraya menambahkan bahwa pendekatan ini penting agar ekspansi bisnis berjalan sehat dan memberi manfaat berkelanjutan bagi nasabah maupun perusahaan.
Peluang dari Target OJK
Data Otoritas Jasa Keuangan (OJK) mencatat porsi pembiayaan produktif perusahaan multifinance mencapai 44,47% dari total penyaluran per Juni 2026. OJK menargetkan porsi tersebut naik menjadi 46%–48% pada periode 2026–2027, sebagaimana tercantum dalam Roadmap Pengembangan dan Penguatan Perusahaan Pembiayaan 2024–2028. Kondisi ini dinilai membuka peluang bagi BRI Finance untuk memperkuat perannya mendukung kebutuhan pendanaan dunia usaha.
Fokus pada Alat Berat dan Modal Kerja
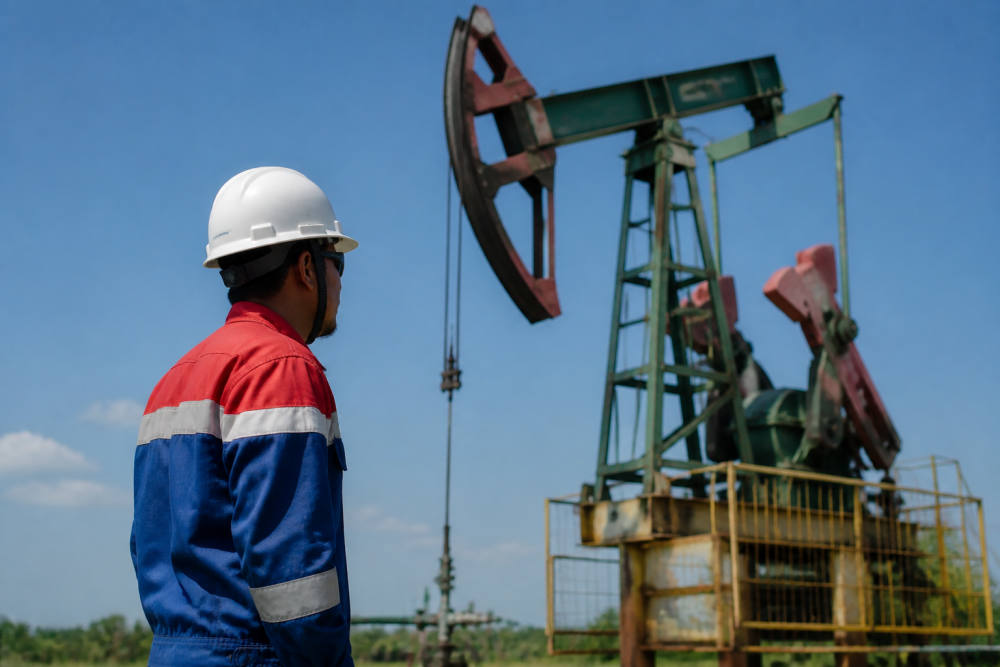
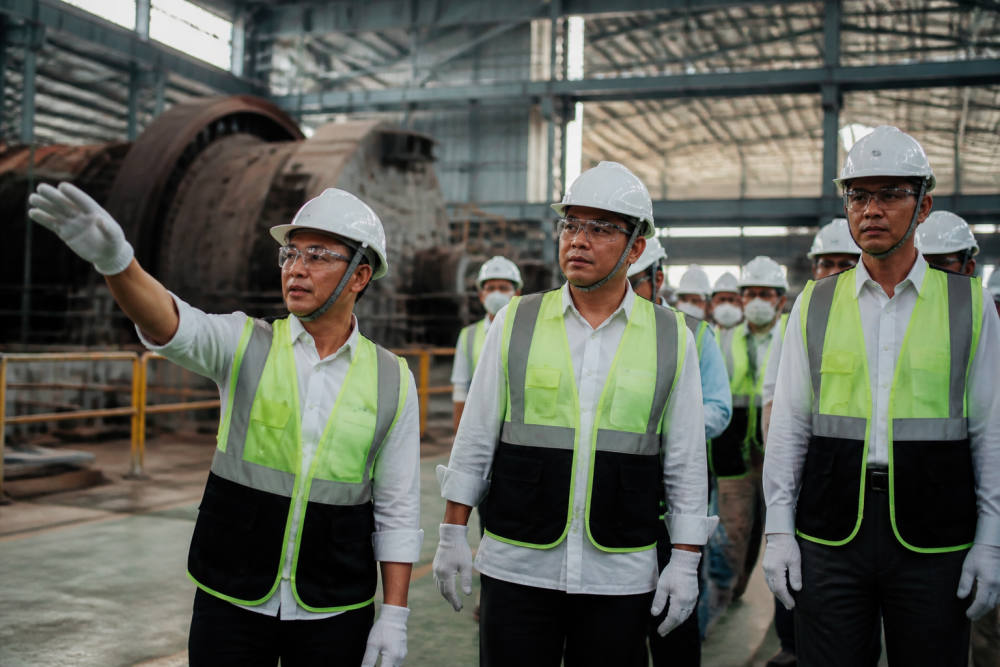
Dari sisi portofolio, BRI Finance melihat pembiayaan alat berat dan modal kerja (working capital) sebagai segmen dengan peluang pengembangan. Pembiayaan alat berat diarahkan untuk mendukung kebutuhan aset produktif, sementara pembiayaan modal kerja membantu menjaga kelancaran aktivitas operasional usaha. Perusahaan juga mengoptimalkan sinergi dengan ekosistem BRI Group untuk memperluas akses pembiayaan sekaligus menghadirkan solusi yang relevan bagi nasabah.
Ke depan, BRI Finance menyatakan akan terus mengembangkan pembiayaan produktif dengan pendekatan terukur, didukung penguatan manajemen risiko dan pemantauan kualitas aset, guna menangkap peluang pertumbuhan tanpa mengorbankan fundamental bisnis.
Catatan Redaksi. Pembiayaan produktif adalah dana yang disalurkan untuk kegiatan usaha penghasil pendapatan, seperti alat berat dan modal kerja, berbeda dengan pembiayaan konsumtif untuk kebutuhan pribadi. OJK mendorong porsi ini karena dampaknya dinilai lebih langsung menggerakkan roda ekonomi. Underwriting sendiri adalah tahap penilaian kelayakan calon debitur, termasuk analisis kemampuan bayar dan risiko usaha, sebelum pembiayaan disetujui, sehingga menjadi filter utama menjaga kualitas portofolio perusahaan pembiayaan.
Sumber: PT BRI Multifinance Indonesia (BRI Finance).