Banyak bisnis distributor mengalami kondisi omzet naik namun laba tetap stagnan. Penyebabnya sering bukan satu kejadian besar, melainkan kumpulan selisih kecil yang berulang setiap hari di gudang, pengiriman, dan meja penjualan, namun luput dari laporan manual karena nilainya terlihat tidak signifikan.
Lima Pola Kebocoran yang Sering Terlewat
Setidaknya ada lima titik yang paling umum ditemukan: selisih stok yang baru terdeteksi saat opname tahunan, barang lambat bergerak yang menahan modal, retur serta klaim kerusakan yang tidak dipotongkan dari margin, diskon manual di luar daftar harga resmi, serta biaya angkut dan bea yang tidak dimasukkan ke harga pokok barang. Satu per satu pola ini tampak kecil, tetapi terakumulasi signifikan saat volume transaksi meningkat.
Dari Pencatatan Manual ke Sistem Terintegrasi
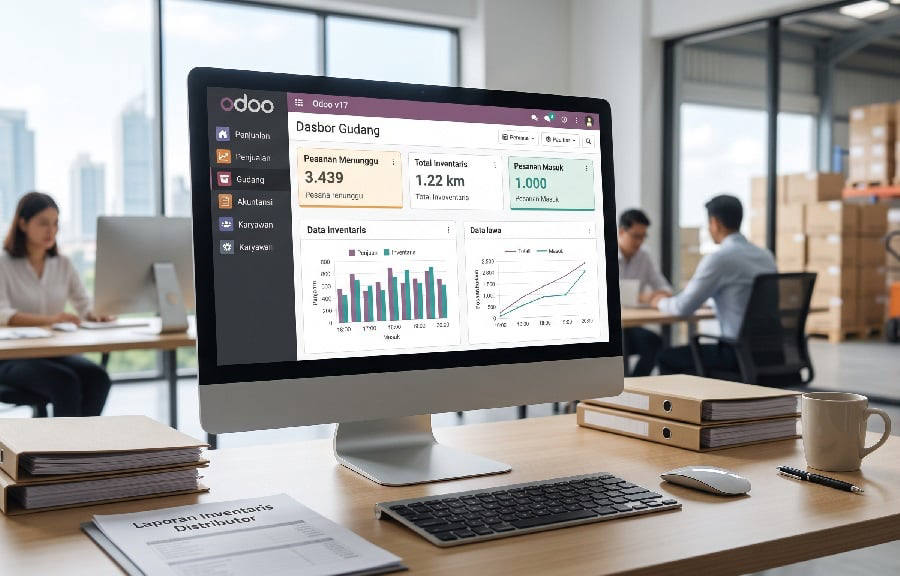
Rekap manual biasanya baru selesai dua minggu setelah bulan tutup buku, saat barang sudah terkirim dan faktur sudah terbit. Pada titik itu, koreksi hanya menjadi catatan, bukan lagi keputusan yang bisa diambil. Soal utamanya bukan ketelitian staf, melainkan alat kerja yang dipakai. Sistem terintegrasi disebut dapat menutup celah ini sejak transaksi pertama kali dicatat, misalnya dengan fitur landed cost yang membebankan biaya pengiriman dan bea langsung ke nilai persediaan, sejalan dengan standar akuntansi PSAK 14.
Tahapan yang Biasa Dilakukan
Proses penutupan celah margin umumnya dimulai dari pemetaan titik kebocoran berdasarkan data beberapa bulan terakhir, penetapan daftar harga resmi dengan batas diskon per segmen pelanggan, pengaturan ulang stok otomatis, pembebanan biaya pengiriman ke harga pokok, hingga penjadwalan stock count bergilir. Kerapian data dasar seperti kode barang dan satuan antar gudang menjadi faktor yang paling menentukan lama tidaknya proses implementasi.
Dengan sistem yang berjalan baik, manajemen bisa memantau margin per pelanggan, margin per produk, dan perputaran stok per gudang secara berkala, bukan hanya di akhir periode. Hal ini memungkinkan keputusan harga dan pembelian diperbaiki lebih awal, sebelum kebocoran margin menumpuk menjadi kerugian yang besar.
Catatan Redaksi. Landed cost adalah metode akuntansi yang memasukkan biaya pengiriman, bea masuk, dan ongkos penanganan lain ke dalam nilai persediaan barang, bukan dicatat sebagai beban terpisah. PSAK 14 sendiri adalah standar akuntansi Indonesia yang mengatur bagaimana persediaan dinilai dan dicatat, termasuk komponen biaya apa saja yang boleh ditambahkan ke harga pokok. Dengan pencatatan otomatis sejak transaksi awal, selisih biaya yang biasanya baru ketahuan saat tutup buku bisa terlihat lebih cepat.
Sumber: i2C Studio.