Otoritas Jasa Keuangan (OJK) mencanangkan Bulan Dana Pensiun 2026 pada 6 September 2026 untuk mendorong masyarakat, terutama pekerja muda, menyiapkan masa purnabakti sejak dini. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengungkapkan bahwa tingkat literasi khusus dana pensiun di Indonesia masih berkisar di angka 22 persen, jauh dari memadai untuk mendorong persiapan keuangan yang nyata.
Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Rini Widyantini turut menegaskan pentingnya perencanaan sejak awal bekerja, bukan menjelang pensiun tiba. Pandangan ini diperkuat oleh Dr. Dhiraj Kelly, pengusaha sekaligus strategic consultant, yang menilai perencanaan pensiun semestinya sudah masuk ke anggaran rumah tangga selagi seseorang masih berpenghasilan aktif.
Baca juga:
Menghitung Kebutuhan di Masa Depan
Menurut Dhiraj, kebutuhan hidup harus diperhitungkan dalam nilai masa depan, bukan nilai saat ini. Sebagai ilustrasi, biaya hidup Rp6 juta per bulan saat ini bisa membengkak menjadi sekitar Rp10,84 juta per bulan dalam 20 tahun apabila mengalami kenaikan 3 persen per tahun. Angka tersebut merupakan asumsi perhitungan sederhana, bukan proyeksi inflasi resmi maupun imbal hasil investasi. Selain itu, penghitungan total dana pensiun juga perlu mempertimbangkan lama masa pensiun, sumber pendapatan yang tersedia, serta biaya kesehatan yang dianggarkan terpisah.
Cek Manfaat yang Sudah Dimiliki
Pekerja diimbau memahami perbedaan antara tabungan hari tua dan pendapatan berkala saat pensiun. BPJS Ketenagakerjaan mencatat bahwa Jaminan Hari Tua (JHT) merupakan akumulasi iuran beserta hasil pengembangannya, sedangkan Jaminan Pensiun (JP) dapat memberi manfaat bulanan atau pembayaran sekaligus sesuai ketentuan. Selisih antara manfaat yang sudah dimiliki dengan kebutuhan hidup di masa depan itulah yang menjadi dasar penyusunan rencana keuangan tambahan.
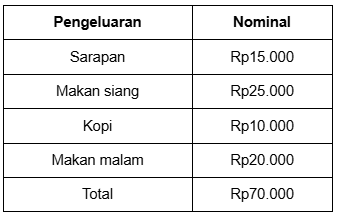
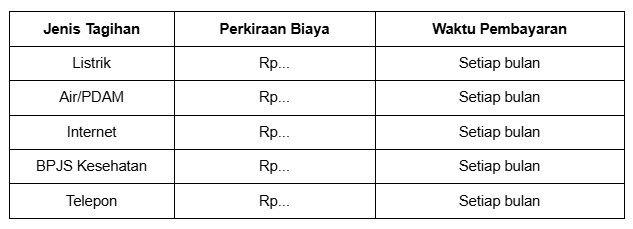
Sebagai langkah awal, Dhiraj menyarankan tiga catatan sederhana: mencatat kebutuhan bulanan (biaya pokok, tempat tinggal, kesehatan, dan tanggungan keluarga), memeriksa manfaat serta aset yang sudah tersedia dari pemberi kerja atau BPJS Ketenagakerjaan, dan menetapkan kemampuan menyisihkan penghasilan secara rutin sesuai arus kas. Ketiga langkah ini disarankan ditinjau berkala seiring perubahan penghasilan atau tanggungan.
Sumber: Dhiraj Kelly Academy.